Mai mult de 636.000 de locuințe au fost finalizate în România în perioada 2016-2025, echivalentul a aproape 33 de locuințe noi la 1.000 de locuitori, potrivit unei analize realizate pe baza datelor privind construcțiile rezidențiale din ultimii zece ani. Din perspectiva numărului de locuințe livrate raportat la populație, România se situează aproape de Germania, Slovacia și Cehia și peste o serie de piețe europene precum Ungaria, Spania, Portugalia sau Marea Britanie.
În România au fost finalizate 32,9 locuințe/1.000 de locuitori în perioada analizată, comparativ cu 33,6 în Germania, 34,4 în Slovacia și 31,5 în Cehia.
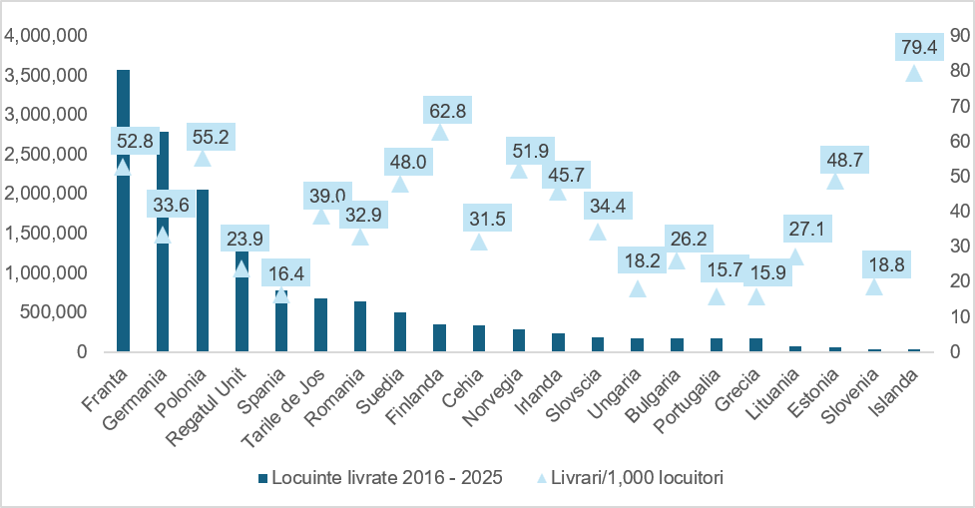
Intensitatea dezvoltării rezidențiale a fost semnificativ mai ridicată în Polonia, unde au fost livrate 55,2 locuințe la 1.000 de locuitori, în Franța (52,8), Finlanda (62,8) și în Țările de Jos (39). La polul opus, indicatorul a ajuns la 26,2 locuințe la 1.000 de locuitori în Bulgaria, 23,9 în Marea Britanie, 18,2 în Ungaria, 16,4 în Spania și 15,7 în Portugalia.
Brașov și Cluj-Napoca se remarcă la nivel național
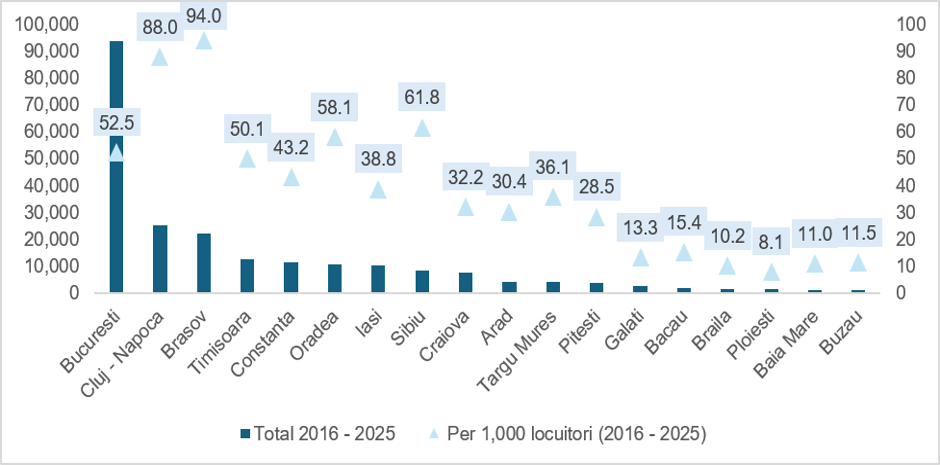
Capitala rămâne detașat cea mai mare piață rezidențială din țară din perspectiva volumului, cu 93.850 locuințe finalizate în perioada 2016-2025, față de 25.200 în Cluj-Napoca și 22.300 în Brașov.
Raportarea la populație schimbă, însă, semnificativ ierarhia. Brașov conduce clasamentul marilor orașe cu 94 de locuințe finalizate la 1.000 de locuitori în ultimul deceniu. Acesta este urmat de Cluj-Napoca, unde s-au finalizat 88 de locuințe la 1.000 de locuitori. Capitala (52,5) este devansată de Sibiu (61,8) și de Oradea (58,1).
„România continuă să aibă poli rezidențiali puternici, iar evoluția ultimului deceniu confirmă atractivitatea marilor centre urbane și capacitatea acestora de a susține dezvoltarea de noi proiecte. Chiar dacă ritmul livrărilor s-a temperat în ultimii ani, cererea și dezvoltarea economică pot continua să genereze oportunități pentru piața rezidențială. În același timp, diferențele dintre orașe devin tot mai evidente, atât din perspectiva volumului de locuințe construite, cât și a intensității dezvoltării raportate la populație”, a declarat Vlad Săftoiu, Head of Research Cushman & Wakefield Echinox.
„Intrăm astfel într-o etapă în care locația, accesibilitatea, infrastructura și adaptarea produsului la profilul și puterea de cumpărare ale potențialilor clienți vor avea un rol tot mai important. Credem că proiectele bine poziționate, dezvoltate în piețe cu fundamente economice solide și calibrate corect la nevoile cumpărătorilor vor continua să aibă perspective bune, chiar și într-un context în care dezvoltatorii devin mai prudenți”, a mai adăugat el.

 Abonare cu succes!